一分钟看懂结论
美国的反弹只是故事的一部分。在固定的 15 个选定商标办公室面板中,中国来源申请人在美国办公室的申请类别计数,2024 年比 2020 年低 10.9%。其余 14 个办公室合计则高 31.9%。尽管 2024 年明显反弹,美国在面板中的占比仍从 53.6% 降至 43.8%。
墨西哥、澳大利亚和越南的报告类别计数都超过翻倍。英国相对于 2020 年也超过翻倍,但这个比较跨越了商标地域覆盖变化;2024 年英国计数仍低于 2021 年。
产品方面更值得注意。以 2021 年为基准至 2024 年,类别 3、29 和 30 在主要面板的全部 15 个办公室都提高了占比。这是保护组合的广泛信号,不是独立公司的数量。
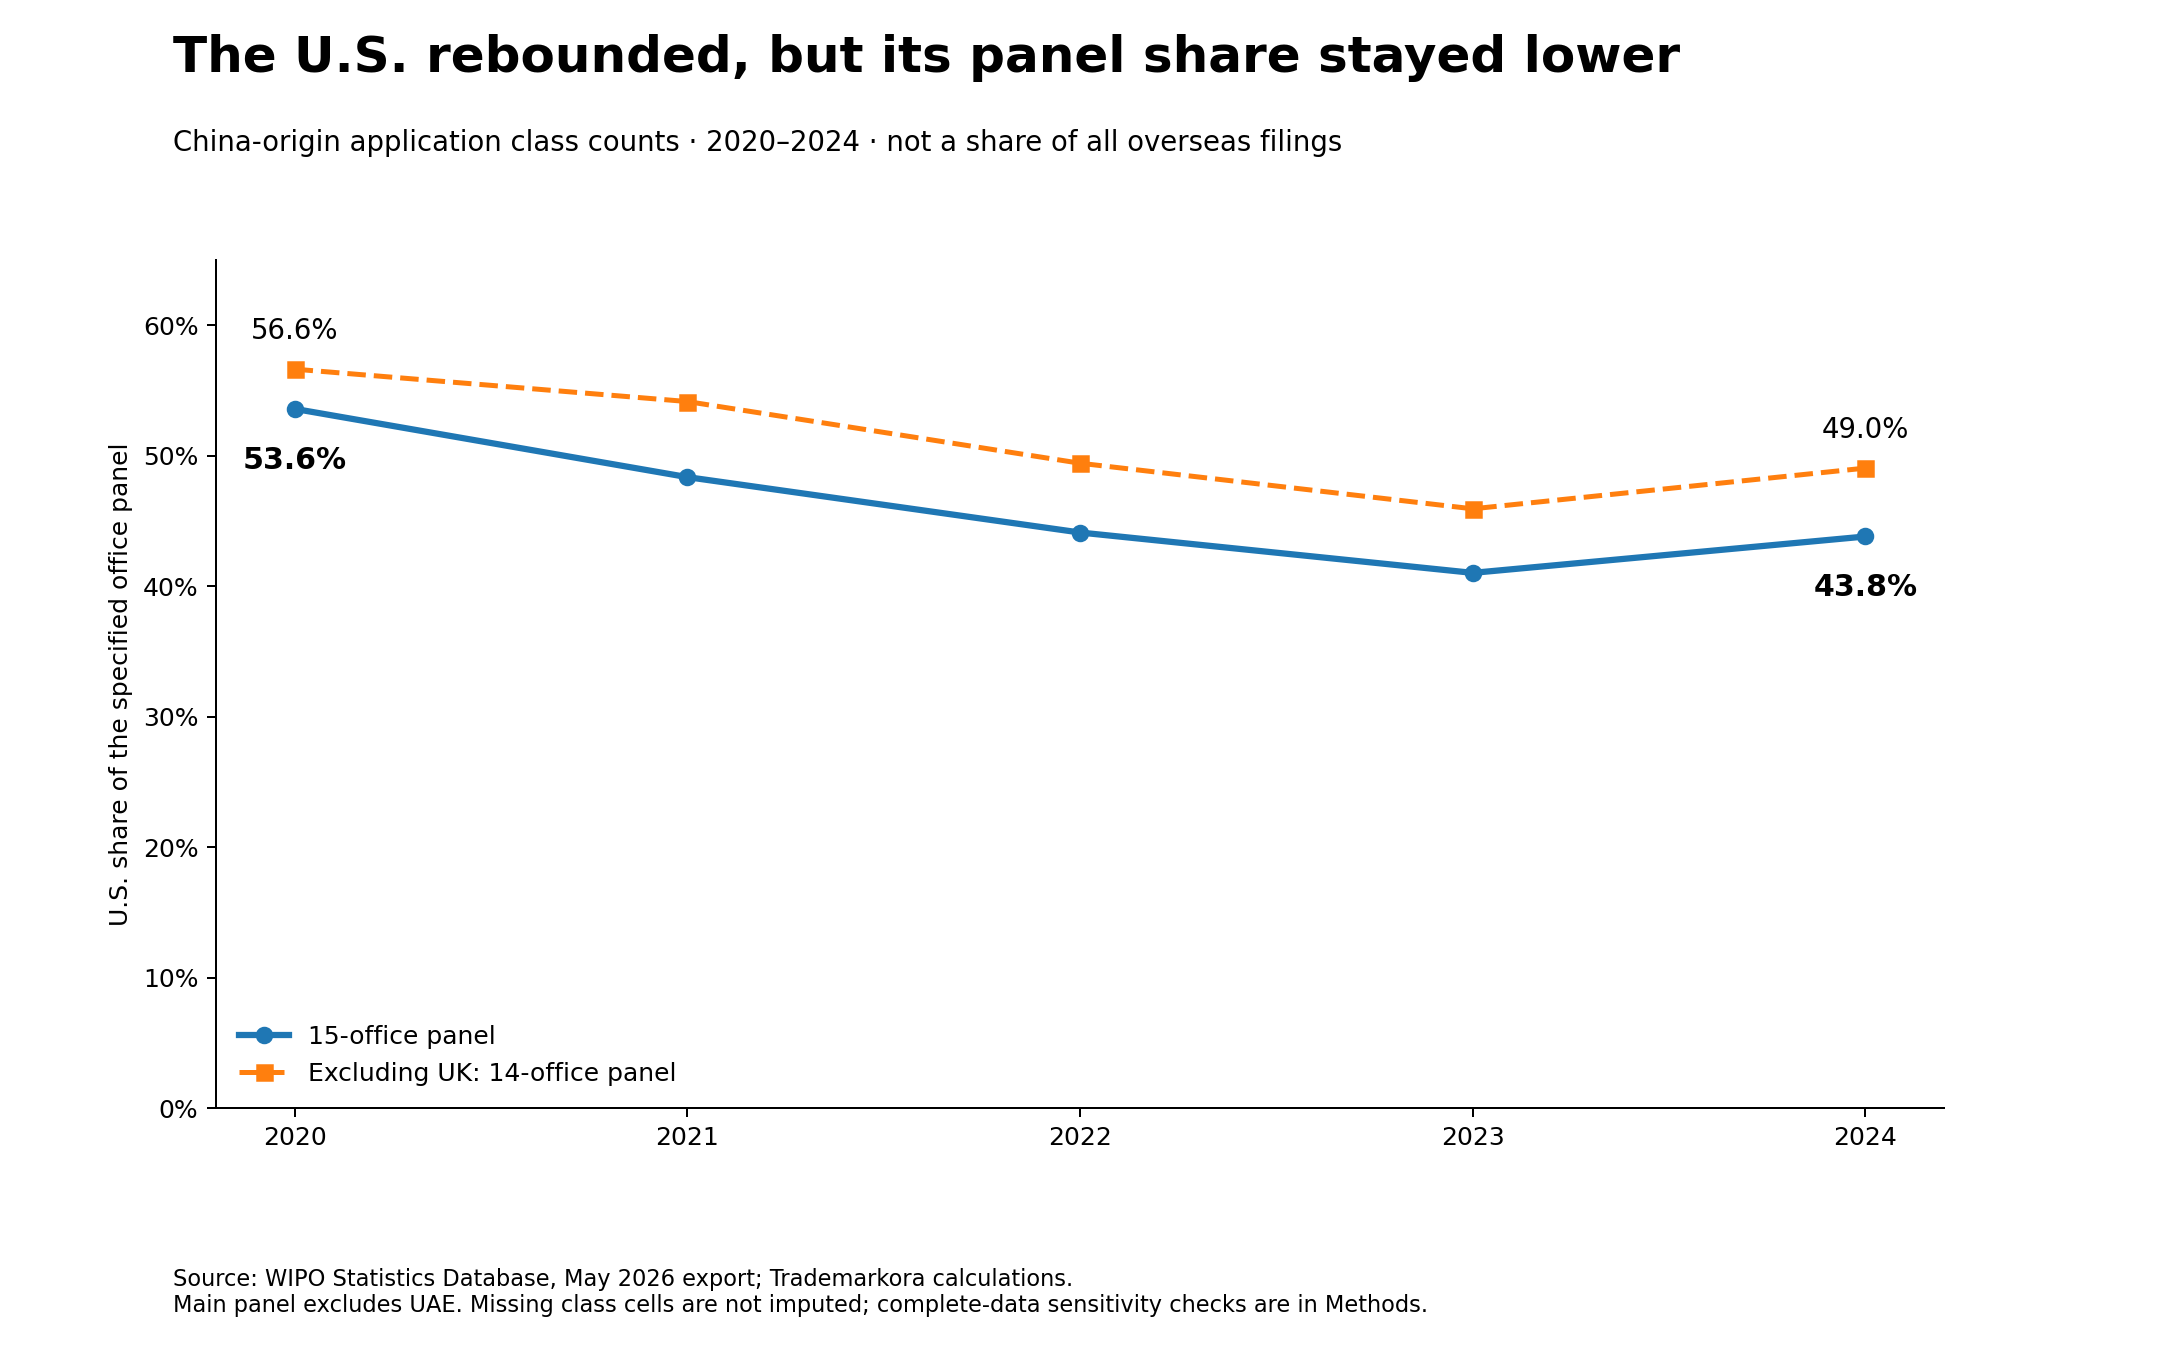
来源:WIPO Statistics Database;Trademarkora 计算。数据包使用 2026 年 5 月数据版本;范围和限制见方法说明。
这项研究观察到什么
商标申请是法律保护事件,不是销售收据。本报告描述中国来源申请人在哪里寻求保护,以及类别组合如何变化;不证明实际销售、出口、成功进入市场、最终所有人的国籍,或同一批企业从一个国家迁移到另一个国家。
起始材料是用户提供的 WIPO 表格“按类别统计的申请总量(直接申请及马德里体系)”,按申请办公室和申请人来源统计中国申请人 2020–2024 年的日历年数据。类别计数不是独立申请数量;一件多类别申请可以贡献多个类别。WIPO 使用第一申请人的居住地归类来源。 查看 WIPO 定义和使用条款。
多个目的地增长;不是单一国家替代故事
墨西哥报告类别计数从 3,744 增至 9,637,增长 157.4%。澳大利亚从 6,179 增至 13,870,增长 124.5%;越南从 6,045 增至 12,788,增长 111.5%。俄罗斯约翻倍,巴西增长 88.9%。这些变化的起点不同,应结合绝对数量阅读。
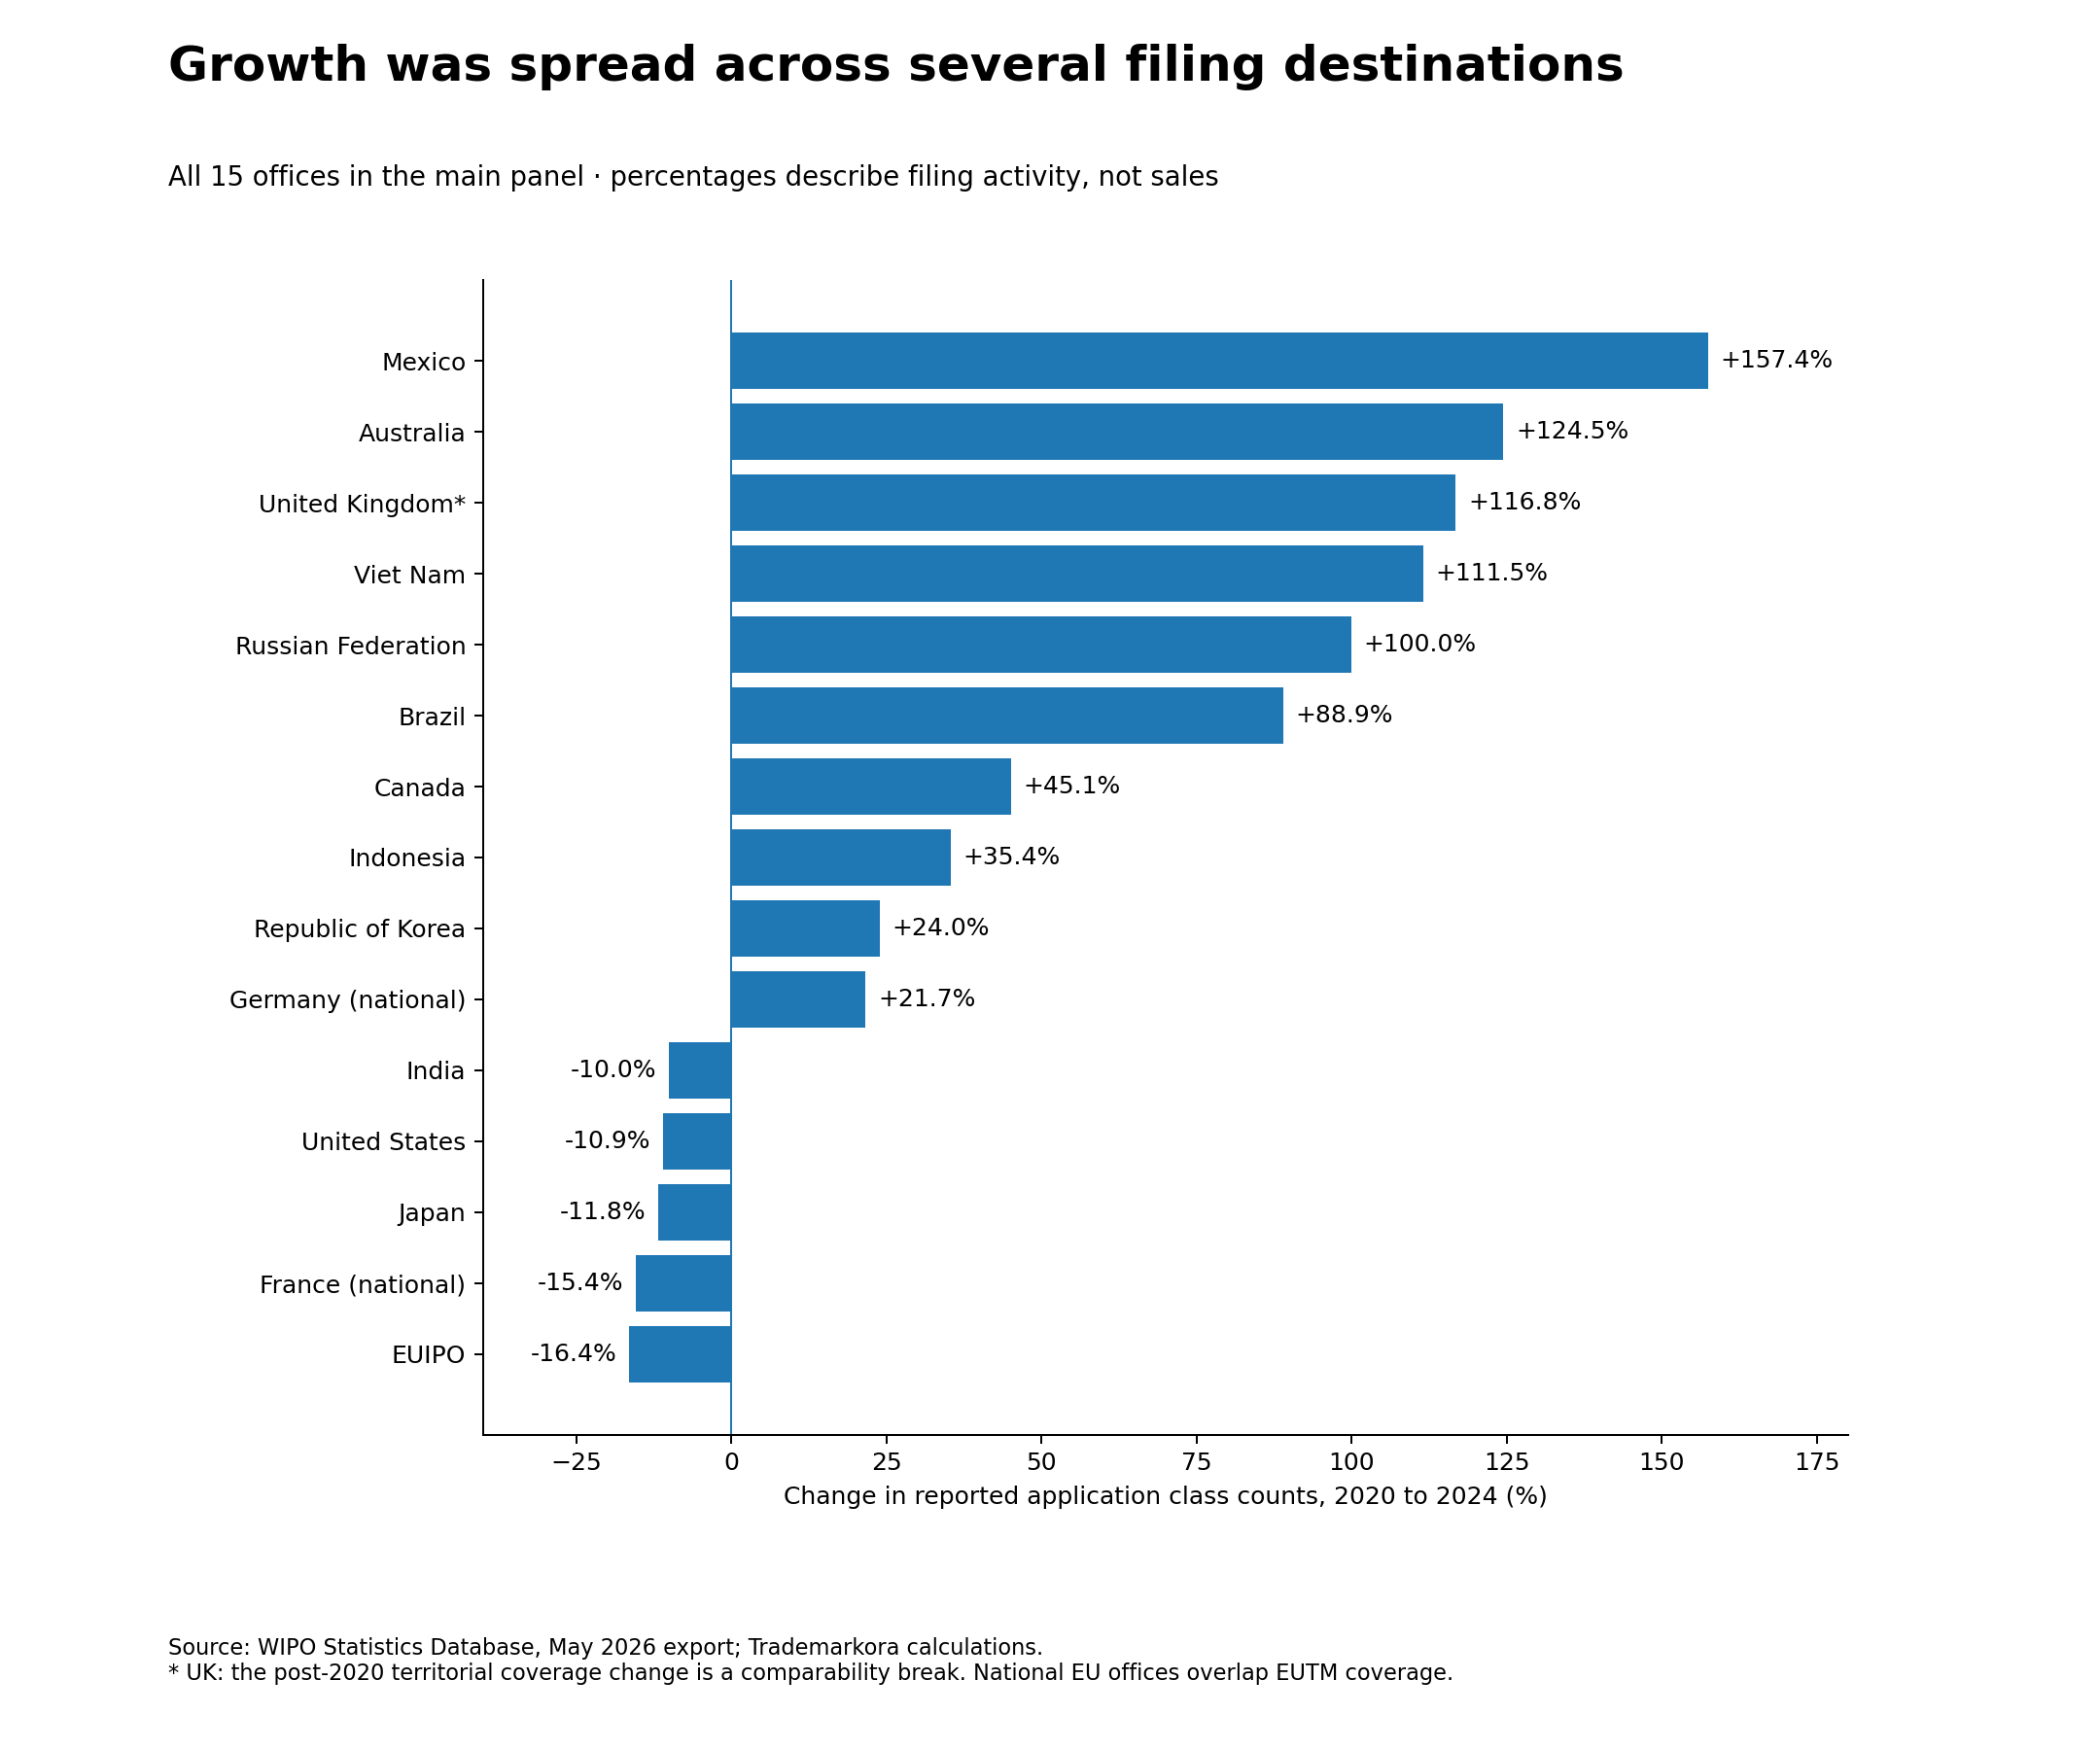
来源:WIPO Statistics Database;Trademarkora 计算。数据包使用 2026 年 5 月数据版本;范围和限制见方法说明。
美国、EUIPO 和日本仍是重要目的地,但 2024 年计数低于 2020 年。数据表明最大目的地出现反弹,同时其他渠道增长更快;不显示放弃或一对一替代。
英国需要单独比较
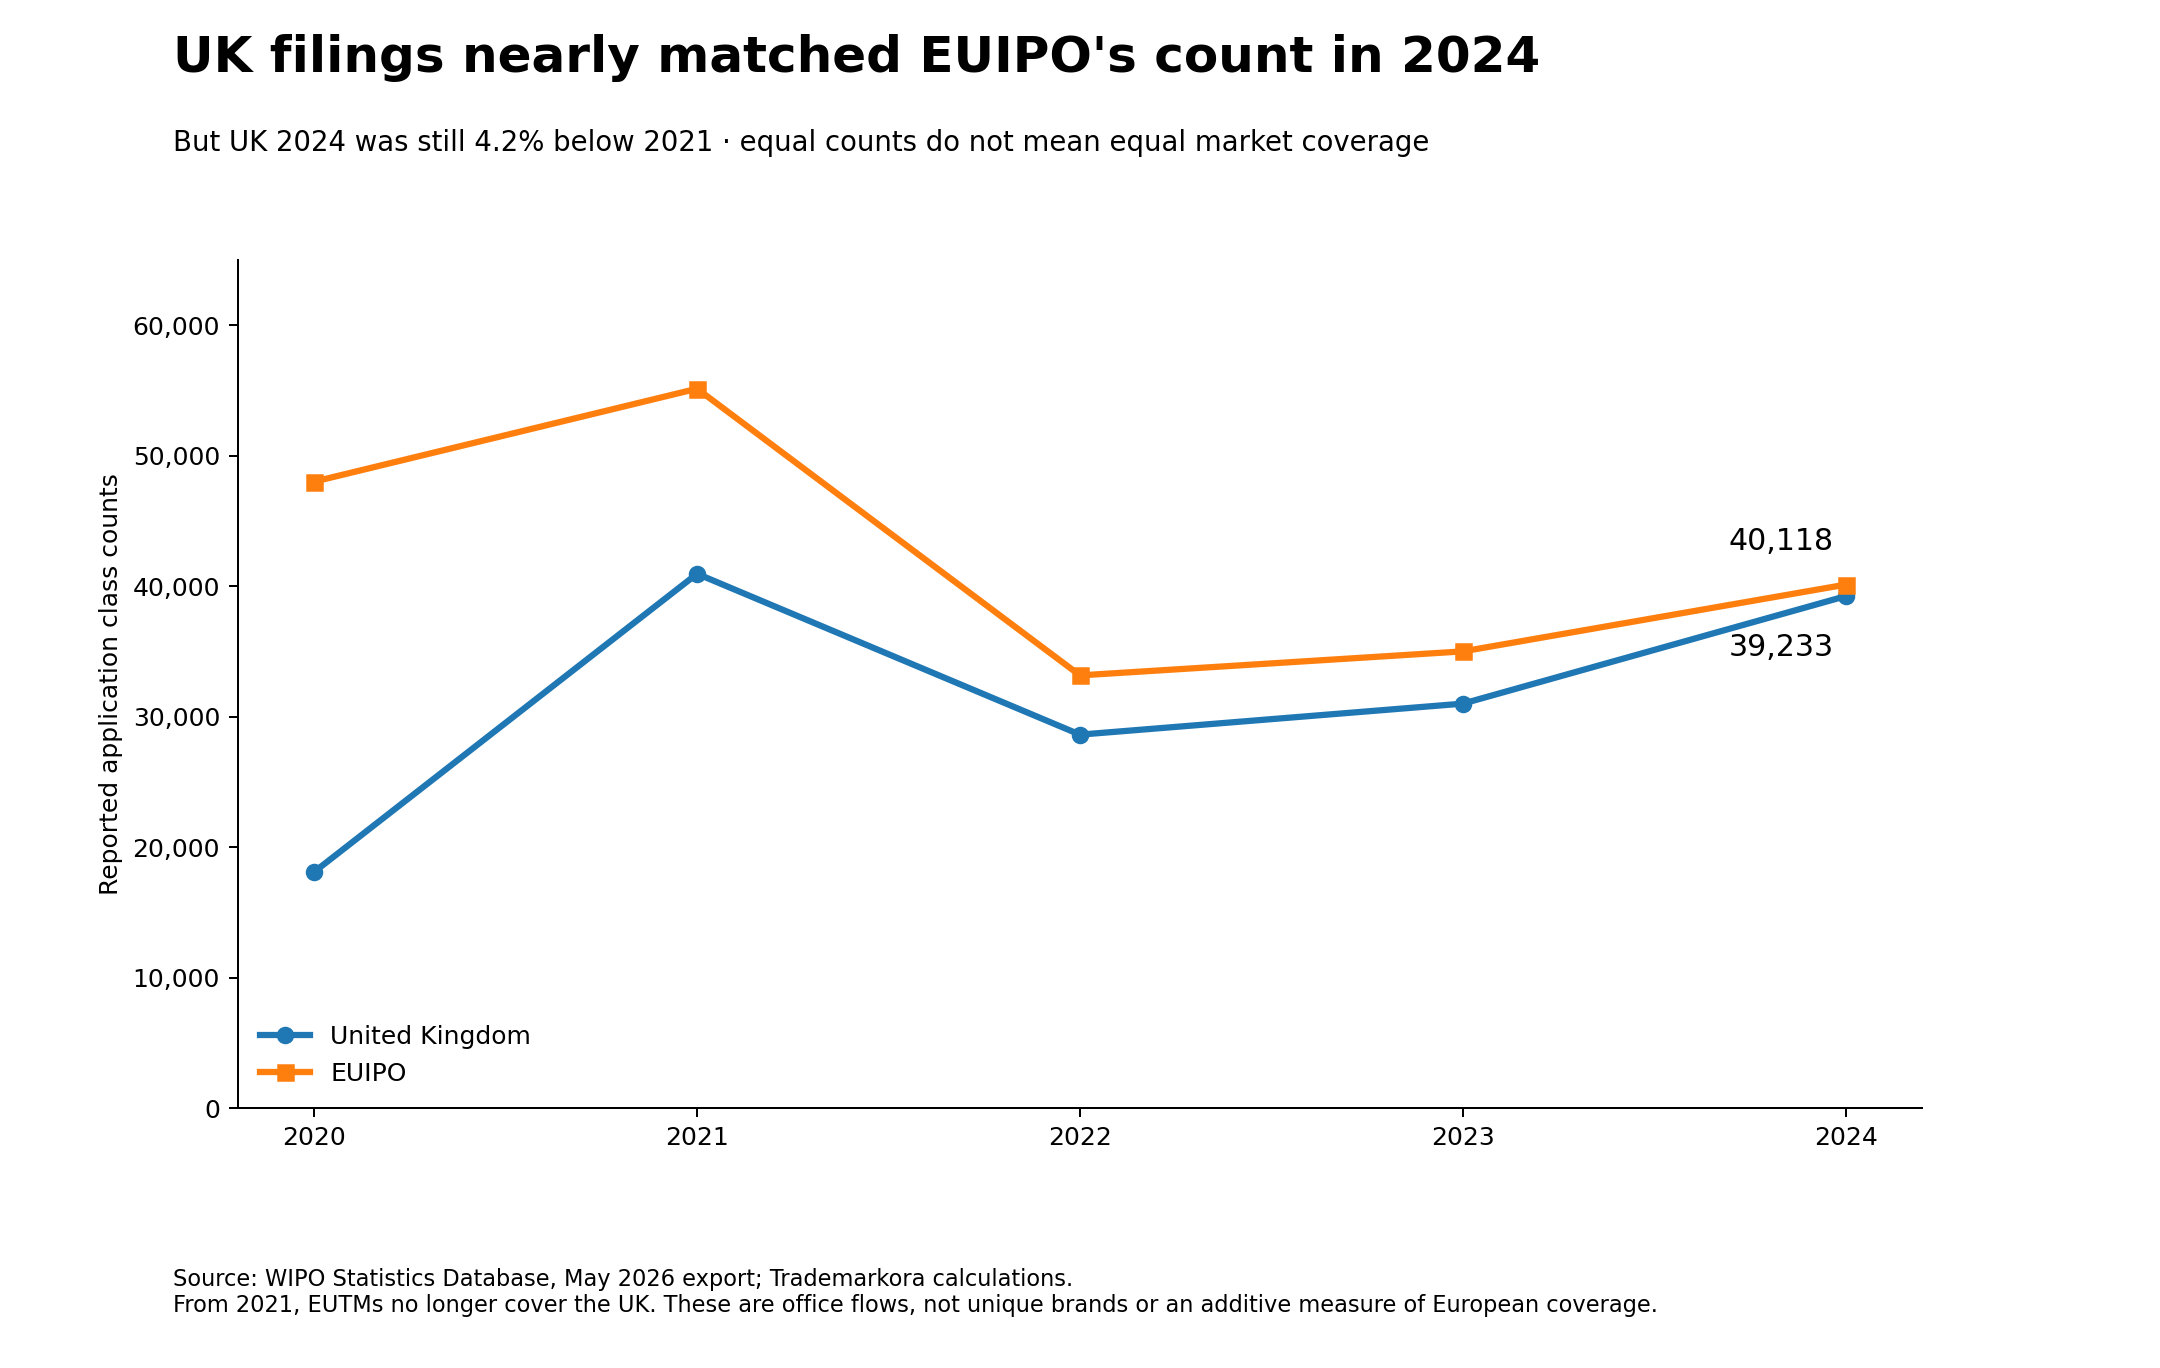
英国中国来源类别计数为:2020 年 18,100,2021 年 40,947,2022 年 28,619,2023 年 30,996,2024 年 39,233。因此 2024 年比 2020 年高 116.8%,比 2023 年高 26.6%,但比 2021 年低 4.2%。把它描述为连续五年增长是不准确的。 查看 UK IPO 说明。
来源:WIPO Statistics Database;Trademarkora 计算。数据包使用 2026 年 5 月数据版本;范围和限制见方法说明。
自 2021 年 1 月 1 日起,欧盟商标不再提供英国保护。英国为既有注册欧盟商标建立了相应权利,并为部分待决申请提供路径。这一可比性问题是报告不采用简单排名的原因。
更广泛的产品组合,不是简单从服装转向技术
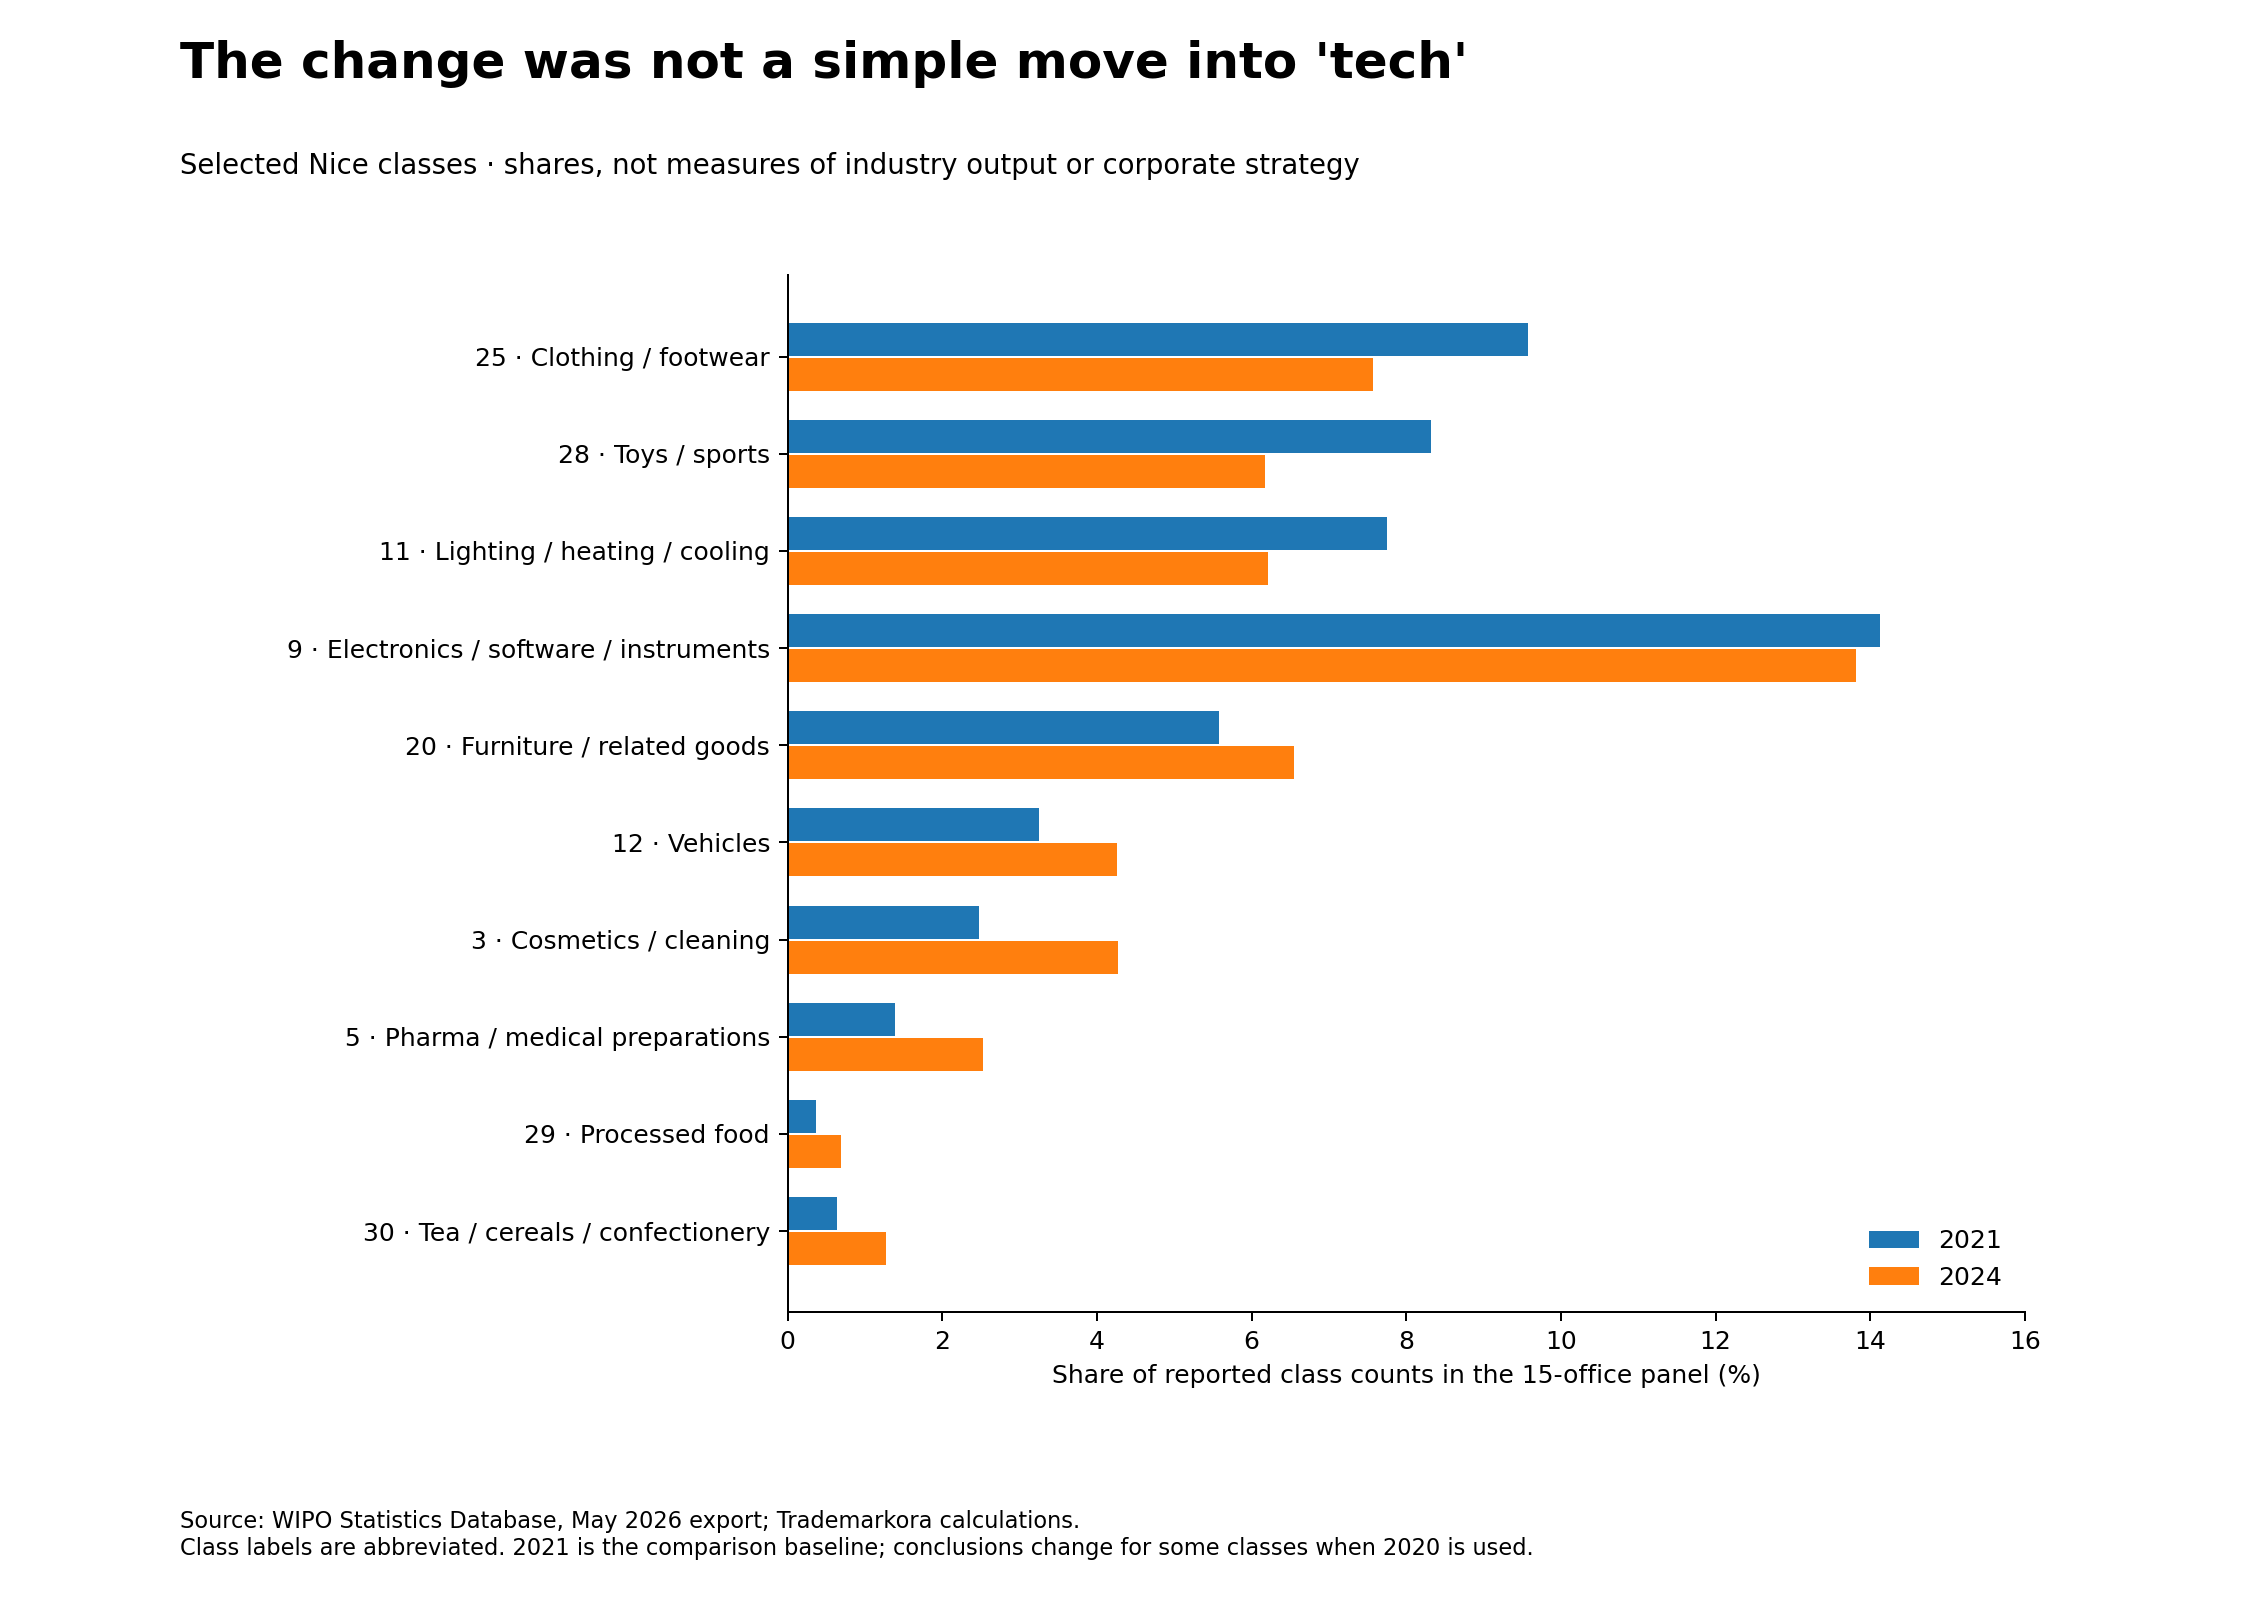
15 个办公室面板中,类别 3 的占比从 2021 年的 2.47% 升至 2024 年的 4.27%,类别 29 从 0.37% 升至 0.69%,类别 30 从 0.64% 升至 1.27%。类别 9(包含电子产品、软件和科学仪器的宽泛类别)从 14.13% 变为 13.81%。
来源:WIPO Statistics Database;Trademarkora 计算。数据包使用 2026 年 5 月数据版本;范围和限制见方法说明。
汇总数据不支持简单的“服装转向技术”叙事,但也不证明技术变化不存在。类别 12 不能证明电动车故事,类别 5 不能识别具体药品趋势,类别 3 也不能在没有商品服务描述时区分美容品牌和清洁产品。
基准和目的地权重都很重要
类别 3 从 2020 到 2024 年在 15 个办公室中的 11 个提高占比,类别 29 在 9 个,类别 30 在 12 个。以 2021 年为基准时,共同提高最广泛,因此报告同时保留两个基准。
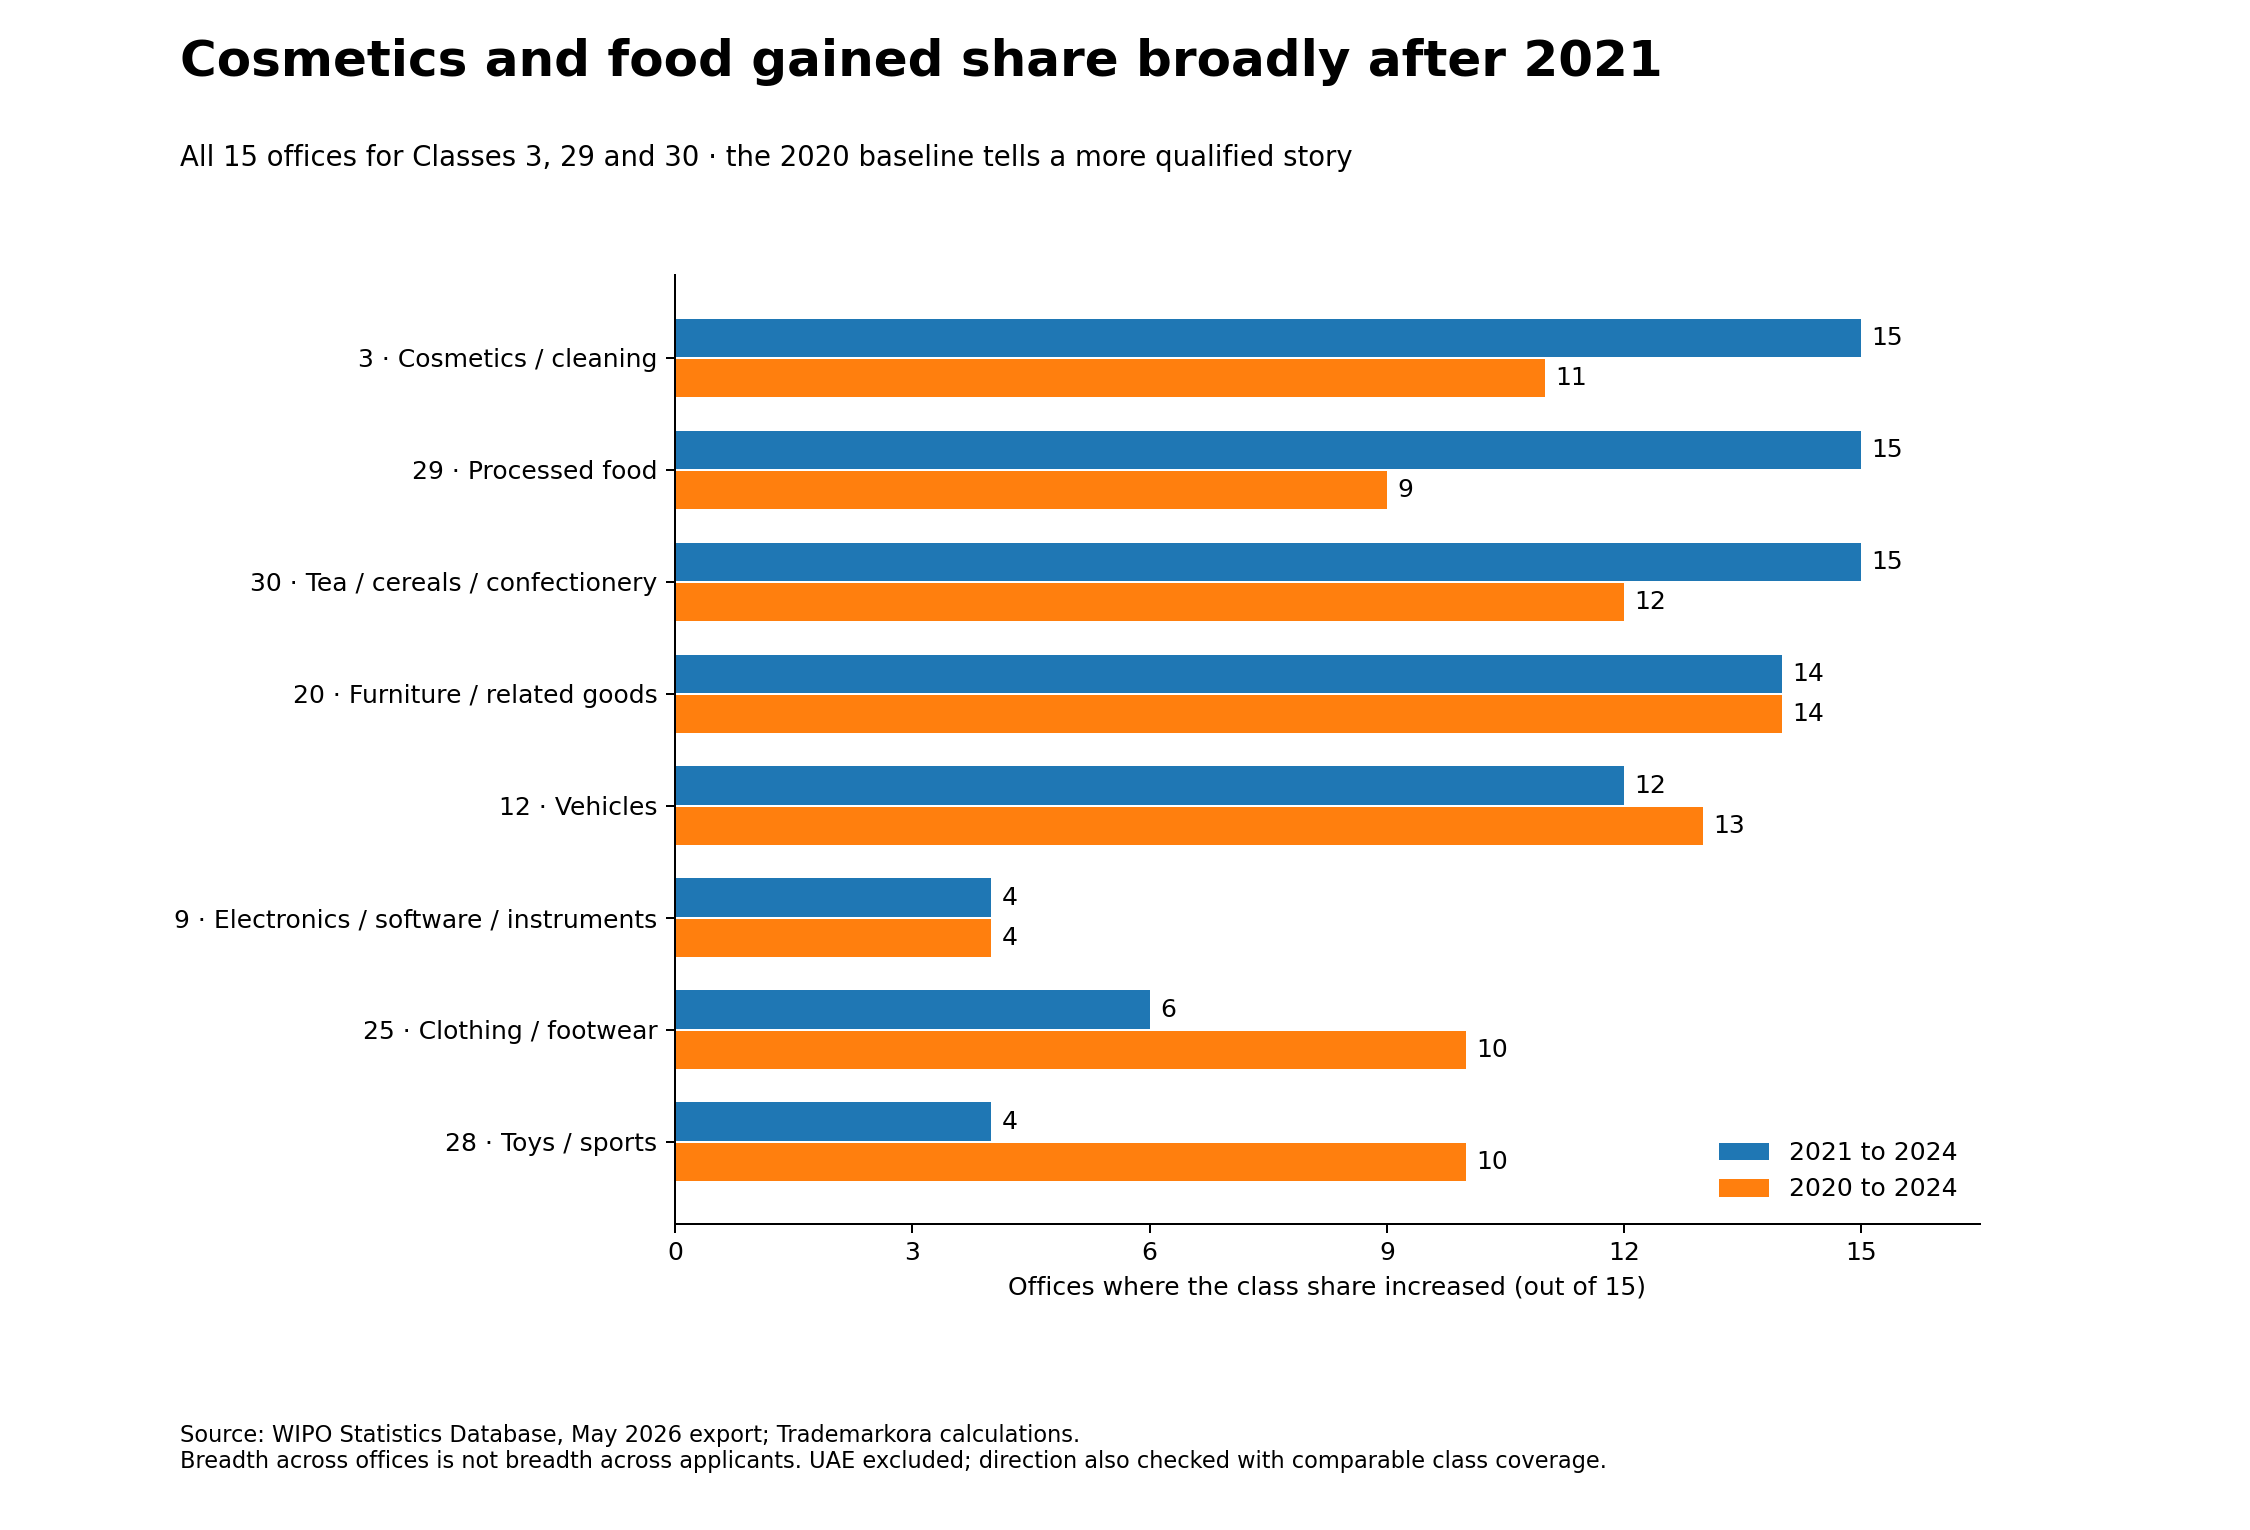
来源:WIPO Statistics Database;Trademarkora 计算。数据包使用 2026 年 5 月数据版本;范围和限制见方法说明。
固定每个办公室的 2021 年面板权重后,类别 3 的增幅为 1.57 个百分点而非 1.80,类别 30 为 0.48 而非 0.64,类别 12 为 0.93 而非 1.01。这说明类别变化不只是目的地权重变化的结果。
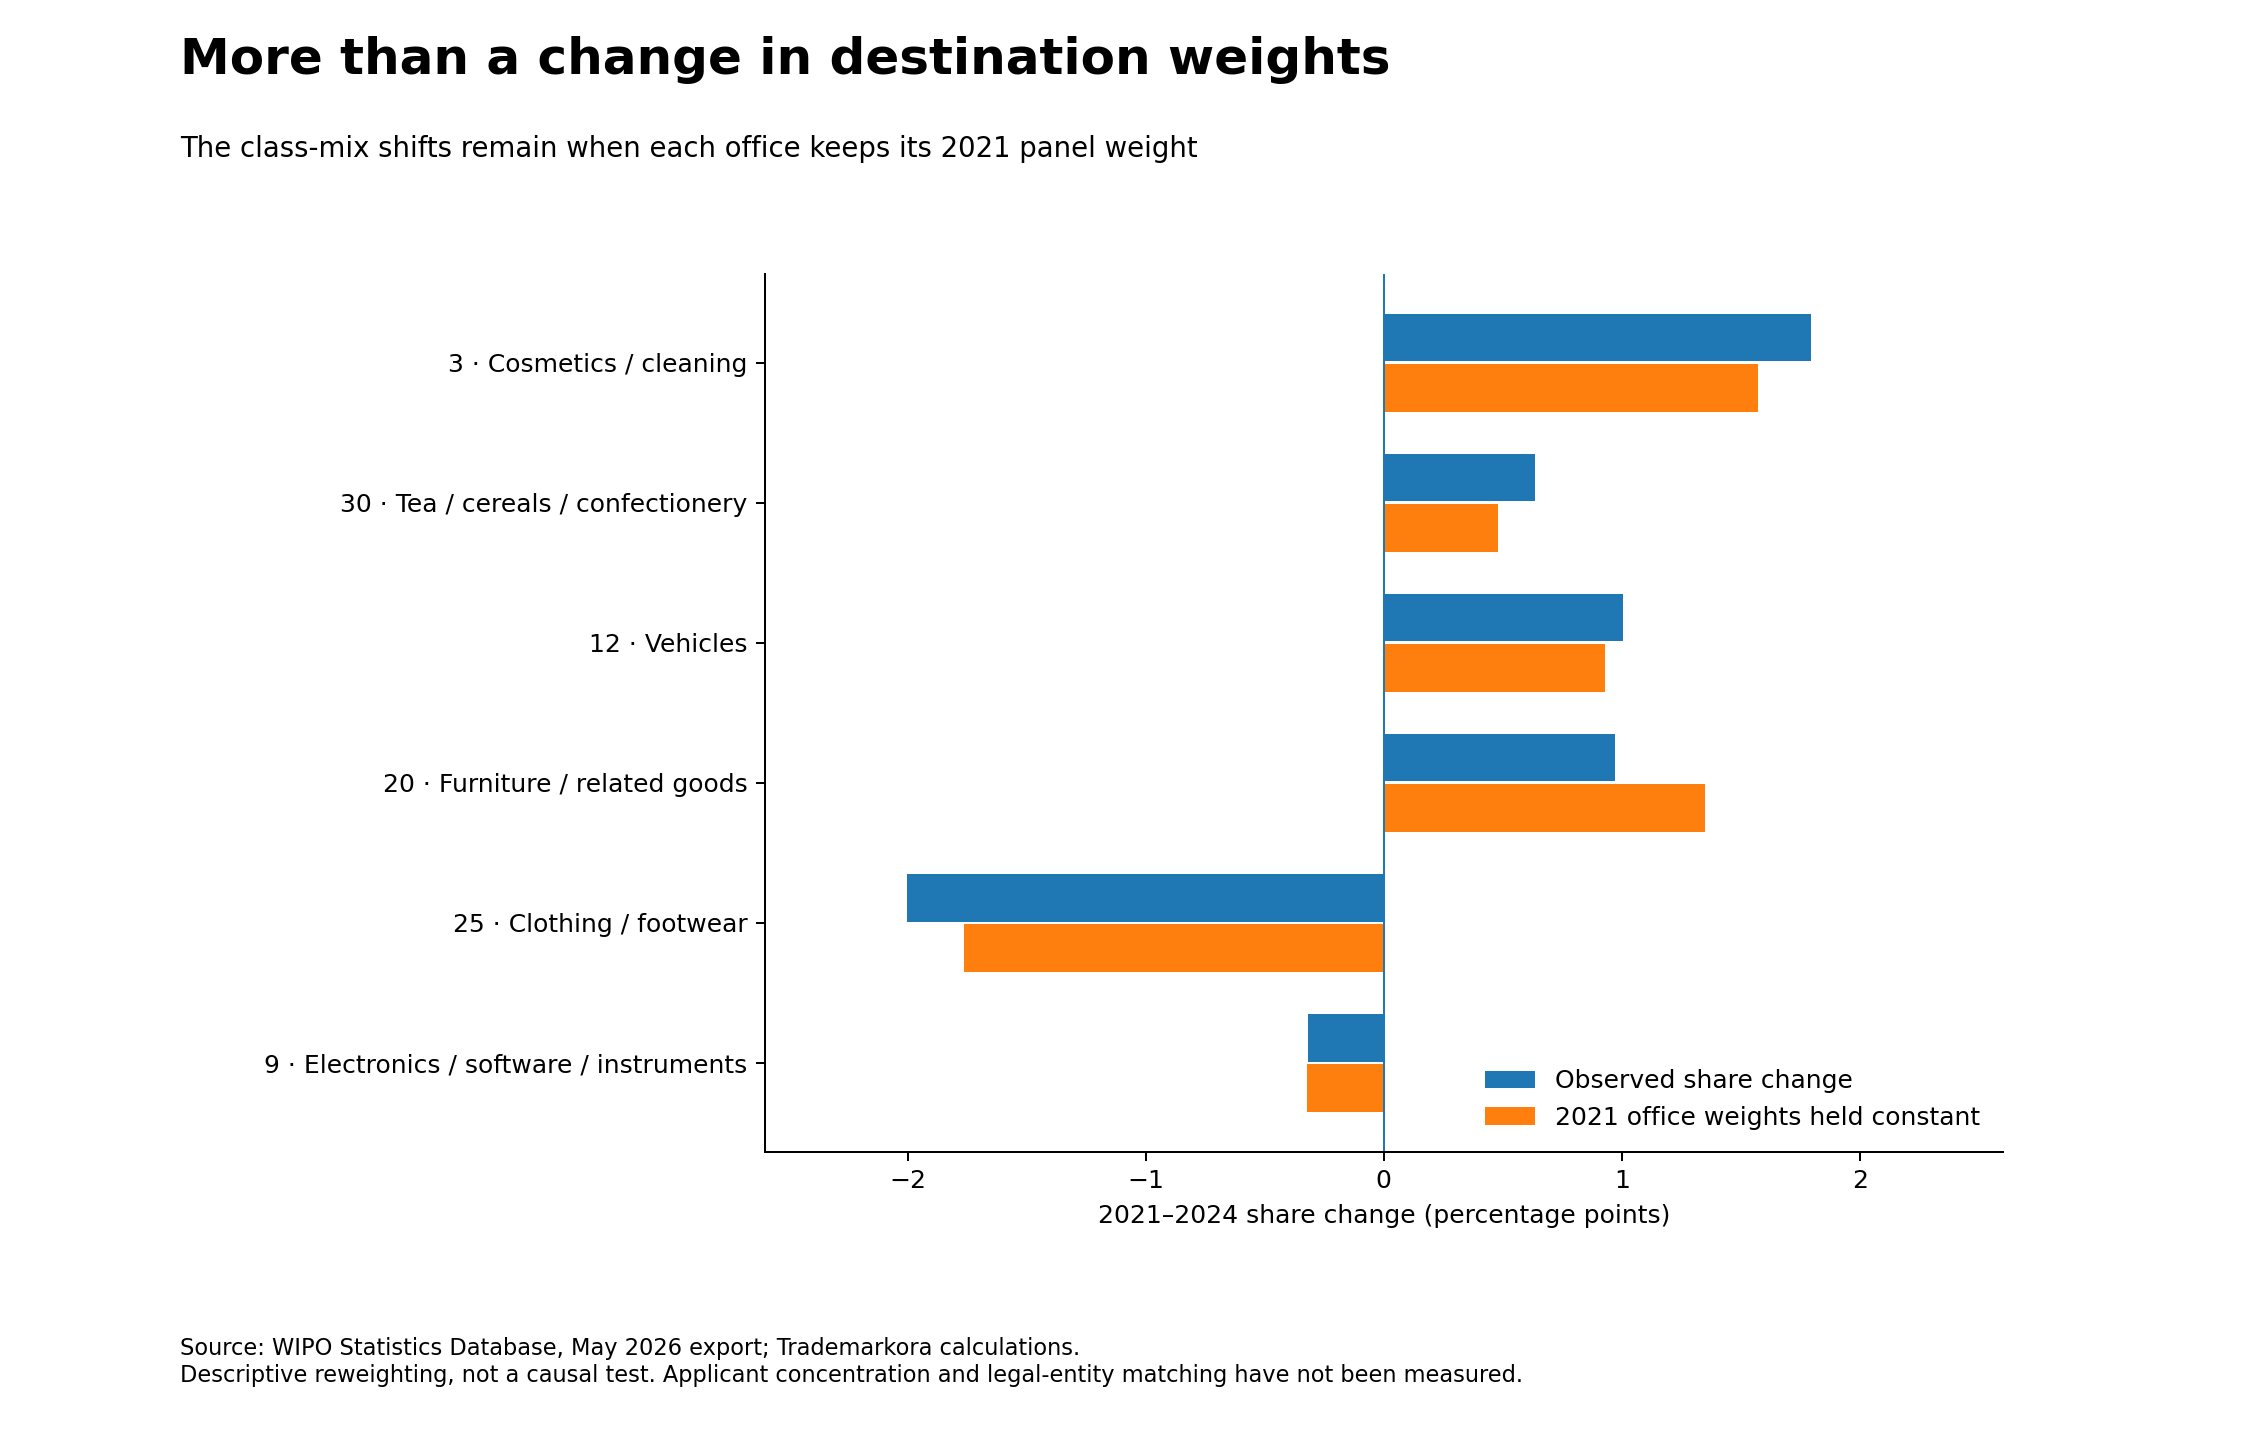
来源:WIPO Statistics Database;Trademarkora 计算。数据包使用 2026 年 5 月数据版本;范围和限制见方法说明。
2025 年增加了什么,又不能增加什么
提供的 WIPO 序列截至 2024 年。我们不制造 2021–2025 面板的第五个观察值。IP Australia 的 Australian IP Report 2026 另行表示,与中国居民相关的申请在 2025 年增长 20.6%;这是不同的官方指标,不能拼接进 WIPO 类别计数序列。 查看澳大利亚来源。
方法与数据
范围。主要分析使用 15 个选定办公室:澳大利亚、巴西、加拿大、德国、欧盟知识产权局、法国、英国、印度尼西亚、印度、日本、韩国、墨西哥、俄罗斯、美国和越南。由于明显缺失或不连续观察,阿联酋不进入标题结论。德国和法国是国家办公室;EUIPO 是区域办公室,地域存在重叠。
单位。按类别统计的商标申请总量,包含直接申请和马德里体系。数值是申请类别计数,不是独立申请、公司、销售、出口或市场份额。
缺失值和检查。提供的计算包记录 46 个空白类别-年份单元,其中 37 个在阿联酋,其他 9 个在别处。空白没有被填成零。manifest 记录 0 个冲突重复值、225 个英国年度值已核对,并通过公式错误扫描。内部审计 CSV 保留为审计输入,不作为公开下载。
范围限制。这是选定办公室面板,不是全部中国海外申请;没有申请人广度、去除前 1%、新旧申请人或持续性分析。尼斯类别很宽泛,数据不证明因果。
探索底层证据
当前 Trademarkora Data Lab 是 2025 年 9 月至 2026 年 8 月、七个选定类别的较晚美国记录级快照。它保持证据优先,但不是本报告使用的 WIPO 数据库;类别 3、29 和 30 不在当前 Data Lab 集合中。 打开 Data Lab。
引用这项研究
适用于文章、简报和图表复用的建议引用:
Lin, Peter. “Beyond the U.S. Rebound: The Changing Map of Chinese Trademark Filings.” Trademarkora Global Trademark Signals, Issue 01, 21 September 2026. WIPO Statistics Database, May 2026 data vintage.